Budżet domowy według zasad wywiadu z Lewandowskim
W wywiadzie z Lewandowskim pojawiło się wiele wątków dotyczących zarządzania finansami osobistymi, które można przełożyć na praktyczne zasady budżetu domowego. Rozmowa skupiała się na codziennych decyzjach finansowych, takich jak kontrola wydatków i regularne odkładanie części dochodów. Choć wywiad nie dostarcza gotowych recept, to wskazuje na pewne podejścia, które mogą być inspiracją dla osób chcących uporządkować swoje finanse.
Warto podkreślić, że przedstawione wnioski mają charakter ogólny i nie stanowią gwarancji sukcesu. Każda sytuacja finansowa jest inna, a skuteczność opisanych metod zależy od indywidualnych uwarunkowań, dyscypliny oraz czynników zewnętrznych. Poniższa analiza ma na celu jedynie omówienie możliwych strategii i procesów, które mogą wspierać świadome zarządzanie budżetem domowym.
W kolejnych sekcjach omówione zostaną kluczowe aspekty poruszone w rozmowie: znaczenie regularnego monitorowania wydatków, sposoby odkładania części dochodów, elastyczność budżetu oraz podejście do nieprzewidzianych sytuacji. Całość dopełni omówienie roli nawyków i procesów w utrzymaniu stabilności finansowej.
Znaczenie kontroli wydatków
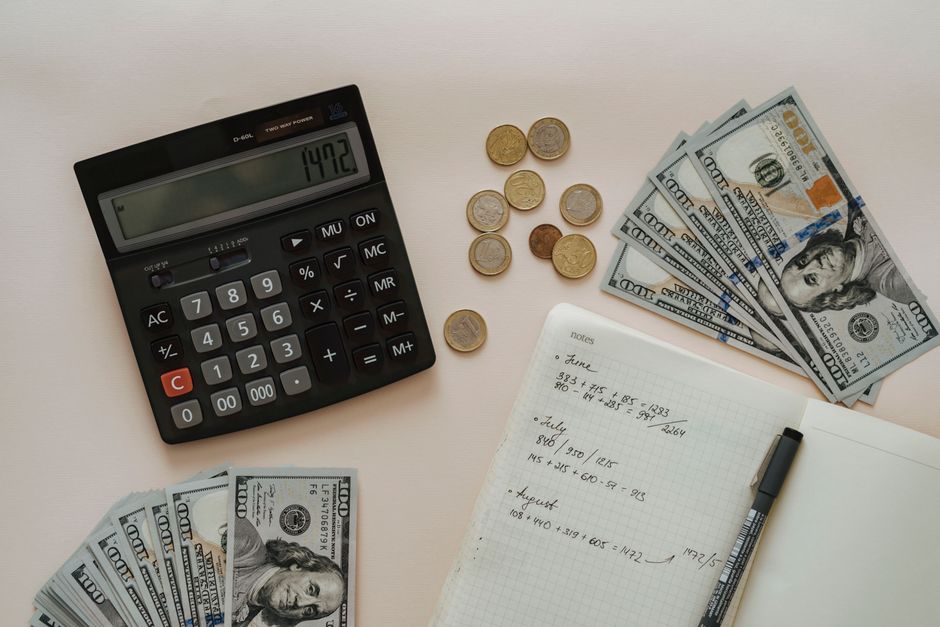
Kontrola wydatków to fundament świadomego zarządzania budżetem domowym. W wywiadzie zwrócono uwagę, że wiele osób nie ma pełnej wiedzy, na co przeznacza swoje pieniądze, co utrudnia podejmowanie racjonalnych decyzji. Regularne analizowanie wydatków pozwala zidentyfikować obszary, w których można wprowadzić oszczędności, oraz lepiej zrozumieć własne nawyki konsumpcyjne. Proces ten nie wymaga skomplikowanych narzędzi – wystarczy konsekwencja w zapisywaniu wydatków, na przykład za pomocą aplikacji lub arkusza kalkulacyjnego.
Warto zaznaczyć, że kontrola wydatków nie oznacza rezygnacji z przyjemności. Chodzi raczej o świadome podejmowanie decyzji i unikanie niekontrolowanych zakupów. Dzięki temu można lepiej dopasować strukturę wydatków do rzeczywistych potrzeb i celów finansowych. W dłuższej perspektywie takie podejście może przyczynić się do zwiększenia poczucia kontroli nad własnymi finansami, choć nie jest to regułą – efekty zależą od wielu czynników, w tym od dochodów i stylu życia.
Podczas rozmowy podkreślono również, że kontrola wydatków powinna być elastyczna. Sztywne trzymanie się z góry narzuconych limitów może być trudne do utrzymania, zwłaszcza w sytuacjach nieprzewidzianych. Lepiej jest wypracować mechanizmy regularnego przeglądu wydatków i dostosowywania planu do zmieniających się warunków. Taka elastyczność sprzyja trwałości nawyku i pozwala uniknąć frustracji związanej z niepowodzeniami w realizacji zbyt restrykcyjnego budżetu.
Regularne odkładanie części dochodów
Jednym z kluczowych wątków wywiadu było regularne odkładanie części miesięcznych dochodów. Idea ta opiera się na traktowaniu oszczędności jako stałej pozycji w budżecie, podobnie jak czynsz czy rachunki. W praktyce oznacza to, że po otrzymaniu wynagrodzenia pewna kwota jest automatycznie przekazywana na osobne konto lub lokatę. Takie podejście pomaga uniknąć sytuacji, w której oszczędzanie staje się resztką tego, co pozostanie po wydatkach – a często pozostaje niewiele.
Warto zauważyć, że wysokość odkładanej kwoty powinna być dostosowana do indywidualnych możliwości. Dla jednych będzie to niewielki procent dochodów, dla innych większy. Istotna jest regularność, a nie sama kwota. Nawet niewielkie, ale systematyczne odkładanie może z czasem przynieść wymierne efekty, choć nie można tego traktować jako pewnika. Kluczowe jest, aby nie wpadać w pułapkę odkładania na siłę kosztem bieżących potrzeb, co mogłoby prowadzić do zadłużania się.
Podczas rozmowy zwrócono uwagę, że regularne odkładanie może być wspierane przez różne mechanizmy, takie jak zlecenia stałe czy automatyczne przelewy. Dzięki temu proces staje się mniej podatny na pokusę wydania pieniędzy. Warto jednak pamiętać, że automatyzacja nie zwalnia z odpowiedzialności za monitorowanie stanu konta i dostosowywanie kwot do zmieniającej się sytuacji życiowej. Ostatecznie to świadoma decyzja i konsekwencja w działaniu mogą sprzyjać budowaniu poduszki finansowej.
Elastyczność i dostosowanie budżetu
Budżet domowy nie jest tworem sztywnym – powinien ewoluować wraz z zmianami w życiu. W wywiadzie podkreślono, że sztywne plany często zawodzą, gdy pojawiają się nieoczekiwane wydatki lub zmiany dochodów. Dlatego tak ważne jest, aby co jakiś czas rewidować założenia budżetowe i dostosowywać je do aktualnej sytuacji. Może to obejmować zarówno zwiększenie wydatków w niektórych kategoriach, jak i modyfikację celów oszczędnościowych.
Elastyczne podejście pozwala również lepiej radzić sobie z sezonowymi wahaniami wydatków, na przykład w okresie świąt lub wakacji. Planując budżet, warto uwzględnić rezerwę na nieprzewidziane koszty, co zmniejsza ryzyko przekroczenia założeń. W rozmowie zasugerowano, że regularne przeglądy budżetu – na przykład raz w miesiącu – mogą pomóc w wychwytywaniu odchyleń i wprowadzaniu korekt na bieżąco.
Należy jednak pamiętać, że elastyczność nie oznacza braku dyscypliny. Chodzi o równowagę między kontrolą a adaptacją. Zbyt częste zmiany mogą prowadzić do chaosu i utraty rozeznania w finansach. Dlatego warto wypracować własny rytm przeglądów i trzymać się go, jednocześnie zachowując otwartość na modyfikacje wynikające z obiektywnych przesłanek. Taka postawa sprzyja długoterminowej stabilności, choć nie gwarantuje uniknięcia wszystkich trudności.
Postawa wobec nieprzewidzianych sytuacji
Nieprzewidziane wydatki, takie jak nagła naprawa samochodu czy wizyta u lekarza, są nieodłącznym elementem życia. W wywiadzie zwrócono uwagę, że posiadanie rezerwy finansowej może złagodzić negatywne skutki takich zdarzeń. Rezerwa ta powinna być łatwo dostępna, ale jednocześnie oddzielona od środków przeznaczonych na codzienne wydatki. Dobrym rozwiązaniem może być osobne konto oszczędnościowe lub niewielka lokata, z której można szybko skorzystać w razie potrzeby.
Budowanie rezerwy wymaga czasu i systematyczności. Warto zacząć od niewielkich kwot i stopniowo je zwiększać, aż do osiągnięcia poziomu, który zapewni poczucie bezpieczeństwa. W rozmowie podkreślono, że nie ma jednej uniwersalnej wysokości rezerwy – wszystko zależy od indywidualnej sytuacji, liczby osób w gospodarstwie domowym i stylu życia. Ważne jest jednak, aby nie traktować rezerwy jako źródła finansowania bieżącej konsumpcji, lecz jako zabezpieczenie na wypadek rzeczywistych potrzeb.
Ponadto, w kontekście nieprzewidzianych sytuacji, istotne jest posiadanie planu awaryjnego. Może on obejmować listę wydatków, które można w razie potrzeby ograniczyć, oraz wiedzę o dostępnych źródłach wsparcia. Świadomość własnych możliwości i ograniczeń pozwala lepiej reagować na kryzysy, choć nie eliminuje całkowicie ryzyka. Warto podchodzić do takich sytuacji z spokojem i elastycznością, pamiętając, że każda trudność jest okazją do nauki i dostosowania strategii.
Rola nawyków i procesów w zarządzaniu budżetem
Wielokrotnie w wywiadzie przewijał się wątek nawyków jako podstawy skutecznego zarządzania finansami. Nawyki, takie jak codzienne zapisywanie wydatków czy comiesięczne odkładanie ustalonej kwoty, mogą z czasem stać się automatyczne, co zmniejsza wysiłek potrzebny do utrzymania kontroli. Kluczem jest rozpoczęcie od małych kroków i stopniowe budowanie rutyny, zamiast wprowadzania radykalnych zmian, które trudno utrzymać.
Procesy związane z budżetem domowym warto oprzeć na prostych zasadach i narzędziach. Mogą to być aplikacje do śledzenia wydatków, arkusze kalkulacyjne, a nawet tradycyjny notes. Ważne, aby wybrane narzędzie było wygodne i nie zniechęcało do regularnego korzystania. W rozmowie zasugerowano, że warto eksperymentować i dostosowywać metody do własnych preferencji, ponieważ to, co sprawdza się u jednej osoby, nie musi być optymalne dla innej.
Ostatecznie, zarządzanie budżetem domowym to proces ciągły, wymagający uwagi i zaangażowania. Nie ma uniwersalnej recepty na sukces, a przedstawione wnioski z wywiadu należy traktować jako inspirację do wypracowania własnego systemu. Warto pamiętać, że efekty zależą od wielu czynników, w tym od dochodów, wydatków, celów życiowych i dyscypliny. Świadome podejście do finansów, oparte na regularności i elastyczności, może jednak sprzyjać większej stabilności i poczuciu kontroli.